Arrêt maladie avec subrogation : une paie juste peut quand même fragiliser la trésorerie d'une PME
En arrêt maladie avec subrogation, beaucoup d'employeurs regardent d'abord le bulletin. S'il paraît cohérent, ils pensent le sujet réglé. Pourtant, entre IJSS, maintien de salaire, délais de versement et régularisations, une PME peut payer juste sur le papier tout en subissant un vrai frottement de trésorerie.
Le bulletin est correct, mais le compte bancaire raconte autre chose
La gestion d'un arrêt de travail en paie donne souvent une illusion de sécurité. Le salarié est absent, la retenue d'absence est calculée, le maintien éventuel est appliqué, la ligne de subrogation est prévue, et le bulletin de paie de l'employeur semble propre. Juridiquement, c'est déjà essentiel. Financièrement, ce n'est pas suffisant.
La subrogation permet à l'employeur de percevoir les indemnités journalières de Sécurité sociale à la place du salarié lorsqu'il maintient tout ou partie de la rémunération. Mais elle ne transforme pas ces IJSS en encaissement immédiat. C'est là que se loge le décalage : l'entreprise avance le salaire maintenu, puis attend un remboursement qui peut arriver plus tard, parfois plus tard qu'on ne l'imaginait au départ.
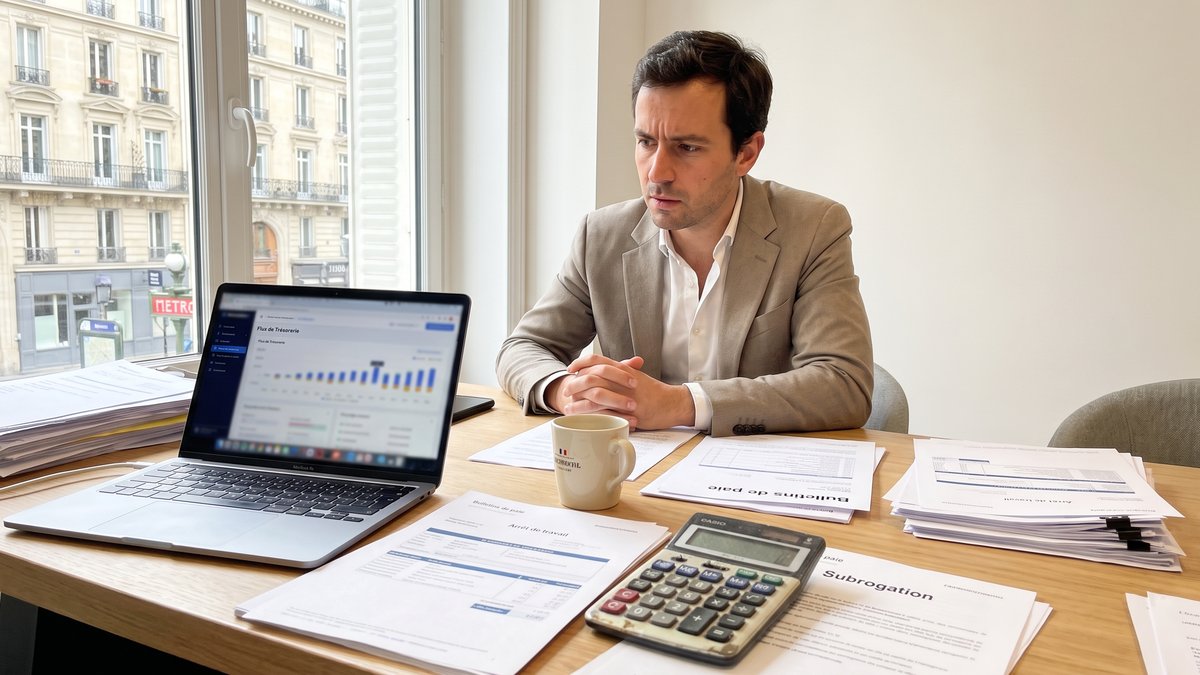
Dans une petite structure, quelques jours de flottement passent encore. Dans une PME avec plusieurs absences, ou une masse salariale déjà tendue, ce décalage entre IJSS et subrogation devient une ligne de trésorerie cachée. Elle n'apparaît pas toujours dans les tableaux les plus sommaires. Et pourtant, elle pèse.
Ce que couvre la subrogation, et ce qu'elle ne promet pas
Un mécanisme de perception, pas une garantie de délai
La subrogation ne garantit ni la date ni, parfois, le montant immédiatement récupérable. Les IJSS dépendent du traitement du dossier, de la conformité des informations transmises, des échanges avec la caisse et des éventuelles corrections postérieures. Un arrêt prolongé, un salaire de référence réajusté ou une reprise incomplète peuvent modifier les montants attendus.
Autrement dit, la subrogation sécurise le circuit de versement, pas la respiration de trésorerie. C'est une nuance un peu sèche, mais décisive.
Le maintien de salaire peut dépasser ce que l'employeur anticipe
Beaucoup d'écarts viennent aussi du cadre conventionnel applicable. Selon la convention collective, l'ancienneté, la durée d'absence et la méthode de maintien, l'employeur peut avoir à compléter davantage que prévu. Les règles ne sont pas identiques entre un restaurant, une structure de services ou un artisan avec une petite équipe. Nous le voyons souvent : le raisonnement "la Sécurité sociale remboursera" masque le fait que tout n'est pas compensé à l'euro près, ni au même moment.
Quand l'écart se forme, sans bruit, sur plusieurs paies
Le risque n'est pas seulement l'erreur franche. Le plus fréquent, c'est l'empilement de petits écarts : délai de carence, maintien mal cadencé, IJSS estimées puis corrigées, reprise en cours de mois, ou encore régularisation sur le bulletin suivant. Pris séparément, chaque point paraît gérable. Ensemble, ils désorganisent la lecture financière.
Un dirigeant regarde alors un net versé cohérent, un comptable constate que la paie est sortie, et personne ne mesure vraiment la créance sociale encore en attente. C'est précisément pour cela qu'un suivi des arrêts ne peut pas se limiter à l'édition des bulletins. Dans notre travail d'externalisation de la paie, nous insistons toujours sur ce double regard : conformité du bulletin d'un côté, projection de trésorerie de l'autre.
Quand deux arrêts successifs ont tendu la trésorerie d'un restaurant à Lyon
Le premier signal n'était pas sur la paie, mais sur le rapprochement bancaire. Une gérante de restaurant suivait correctement ses bulletins, sans incident apparent. Deux salariés étaient en arrêt à quelques semaines d'intervalle, avec maintien partiel et subrogation. Les bulletins étaient justes, ou presque, et la DSN n'appelait pas d'alerte immédiate.
Le problème est venu après : les IJSS attendues n'étaient pas encore toutes versées alors que les compléments employeur, eux, étaient déjà sortis. La convention applicable ajoutait un niveau de maintien qu'elle n'avait pas totalement intégré. En reprenant le dossier avec elle, à partir de la lecture de sa convention sur notre page dédiée puis d'un cadrage plus large de ses besoins sur les secteurs d'activité que nous suivons, l'écart est devenu visible. Il ne s'agissait pas d'une catastrophe, plutôt d'une fuite lente. C'est souvent plus dangereux.
La leçon tenait en une phrase : une paie exacte ne rembourse rien tant que les flux ne sont pas réellement encaissés.
Les vérifications qui évitent de piloter à l'aveugle
Tenir un suivi séparé des IJSS attendues
Le réflexe utile consiste à sortir les IJSS de la seule logique du bulletin. Il faut un tableau simple, vivant, avec au minimum : date d'arrêt, maintien appliqué, estimation des IJSS, IJSS reçues, écarts, régularisations à venir. Sans cela, l'entreprise mélange charge salariale, avance de trésorerie et remboursement attendu.
Vérifier la convention avant de valider le coût réel
Un arrêt maladie n'a pas le même effet selon les obligations conventionnelles. C'est pourquoi un détour par la convention collective n'est jamais bureaucratique ; il est budgétaire. Sur ce point, Service-Public.fr et l'Assurance Maladie donnent le cadre général, mais l'application concrète dépend du dossier et du secteur.
Regarder le mois suivant avant qu'il n'arrive
Une bonne pratique, assez simple, consiste à anticiper la paie suivante dès qu'un arrêt dépasse quelques jours. Reprise, prolongation, temps partiel thérapeutique, correction d'IJSS : tout cela fabrique des régularisations. Nous préférons dire les choses franchement : une PME ne perd pas la main sur les arrêts parce que la règle est trop compliquée, mais parce qu'elle manque d'un pilotage rapproché entre paie et trésorerie.
Pour aller plus loin sur ces sujets, notre regard d'expert complète utilement les points de vigilance opérationnels.
Retrouver de la visibilité avant que l'arrêt ne coûte plus que prévu
La subrogation reste un outil utile, parfois très utile. Mais elle ne dispense ni de lire la convention collective, ni de suivre les IJSS comme une créance à part entière, ni d'anticiper les régularisations. Si vos arrêts de travail deviennent difficiles à lire dans les comptes, nous pouvons vous aider à remettre d'aplomb le suivi de la paie et des obligations sociales, puis à fiabiliser le traitement récurrent. Vous pouvez découvrir notre activité ou demander un cadre plus précis via nos renseignements tarifaires. Un bulletin juste, c'est bien. Une trésorerie lisible, c'est mieux.