

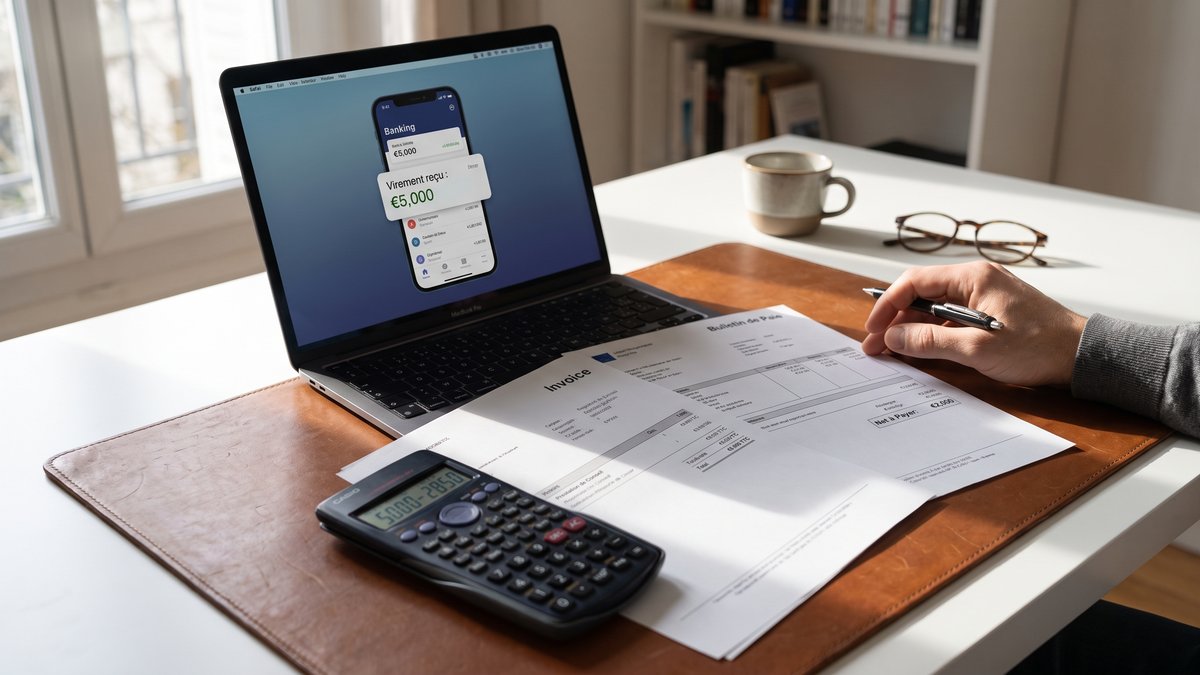
Portage salarial et acompte client : pourquoi l'argent encaissé ne devient pas votre salaire tout de suite
En portage salarial, un acompte client rassure. Il donne l'impression que la trésorerie est là, presque à portée de main. Pourtant, entre l'argent encaissé et le salaire après acompte, il existe souvent un filtre discret : contrat, paie, charges, réserve, calendrier. Et c'est là que les malentendus commencent.
Un acompte encaissé n'est pas une rémunération immédiatement libre
Le point de friction est simple : en portage, la facture n'est pas votre salaire. L'acompte versé par le client entre d'abord dans un circuit d'exploitation qui doit couvrir plusieurs éléments avant tout versement. Il faut vérifier le contrat commercial, la convention de portage, la période réellement travaillée, puis établir un bulletin conforme.
Autrement dit, un décalage de trésorerie en portage salarial peut apparaître même quand le client a payé vite. Cela surprend surtout les consultants qui raisonnent encore comme en entreprise individuelle : encaissement égal disponibilité. En portage, ce raccourci est rarement juste.
Le cadre légal et opérationnel impose en effet une transformation du chiffre d'affaires en salaire. Cette transformation n'est ni instantanée ni totale. Elle passe par les frais de gestion, les cotisations sociales, les éventuels frais professionnels, et parfois une réserve financière destinée à lisser des périodes creuses ou à sécuriser certains engagements.
Ce qui réduit, ou retarde, le montant réellement versable
Les charges ne se calculent pas sur une impression de trésorerie
Beaucoup de déceptions naissent d'un mauvais ordre mental. Le consultant voit un acompte de 5 000 euros et imagine qu'une grande partie pourra être payée le mois même. En pratique, il faut d'abord distinguer le montant HT facturé, la part déjà due au titre de la mission, les frais de structure, puis le coût complet de la paie.
Selon le niveau de rémunération visé et la structure du dossier, le net perçu peut représenter une fraction bien plus basse que l'encaissement initial. C'est d'ailleurs pour cela qu'il faut estimer en amont son revenu réel, comme nous l'expliquions déjà dans notre analyse sur les frais professionnels en portage salarial.
La date de paie compte autant que la date d'encaissement
Un autre point, plus terre à terre, change tout : quand est versé le salaire en portage dépend du cycle de paie. Si l'acompte arrive après la clôture mensuelle, il peut n'avoir d'effet que sur le bulletin suivant. Ce n'est pas un blocage arbitraire ; c'est une question de conformité de paie et de pièces justificatives disponibles.
C'est précisément là que notre métier de gestion de la paie pèse vraiment : transformer une opération commerciale en bulletin exploitable sans fragiliser ni le consultant ni la société de portage. Une paie versée trop vite, sur une base mal qualifiée, finit souvent par se payer deux fois.
Quand un versement rapide reste possible
Il existe tout de même des situations plus fluides. Si la mission a bien démarré, que les documents sont signés, que l'acompte correspond à une période clairement facturable et que le calendrier de paie le permet, une partie du montant peut être convertie plus rapidement en rémunération.
Mais il faut rester prudent. La facturation en portage salarial n'a pas pour seul objet d'encaisser : elle doit aussi produire une paie cohérente. Un acompte versé avant tout début de mission, par exemple, ressemble davantage à une avance commerciale qu'à une base immédiate de salaire. Le droit, en la matière, aime les distinctions fines. Et la paie, elle, n'aime pas l'approximation.
Quand l'acompte crée une fausse impression de marge
Le dossier semblait simple. Un consultant en organisation, missionné à Lyon pour six semaines, reçoit un acompte confortable avant la fin du premier mois. Il pense pouvoir se verser une rémunération élevée dès la prochaine échéance, d'autant qu'il avait déjà repéré nos modalités tarifaires et compris le principe du portage.
En regardant le dossier de plus près, l'équation changeait. Une partie de la mission n'était pas encore réalisée, plusieurs frais professionnels devaient être arbitrés, et le calendrier de clôture ne laissait presque plus de marge documentaire. Nous avons donc sécurisé un versement partiel, cohérent avec l'activité déjà produite, puis lissé le reste sur le bulletin suivant. Le consultant a surtout compris ceci : ce n'est pas l'acompte qui paie, c'est la paie qui qualifie l'acompte.
Les questions à poser avant de signer
Avant d'accepter une mission, mieux vaut poser quelques questions nettes, presque sèches :
- Quel est le calendrier de paie et à quelle date les éléments doivent-ils être transmis ?
- Un acompte avant démarrage peut-il donner lieu à rémunération, et sous quelles conditions ?
- Quelle réserve financière est prévue dans la convention ?
- Comment sont traités les frais professionnels et leur remboursement ?
- Quelle estimation de net peut être faite avant signature ?
Ces questions évitent une erreur fréquente : comparer des sociétés de portage sur le seul pourcentage affiché. Le vrai sujet est ailleurs, dans la mécanique concrète du bulletin, de la facturation et du rythme de versement. Pour cadrer ce point dès le départ, les pages Notre activité, Nos compétences et notre article sur la première mission signée donnent déjà une base utile. On peut aussi consulter la FEPS ou le syndicat PEPS pour mieux situer les pratiques du secteur.
Anticiper le bulletin, pas seulement l'encaissement
Le bon réflexe n'est donc pas de demander combien le client a versé, mais combien peut être payé proprement, à quelle date et sur quelle assiette. En portage salarial, la sérénité vient moins d'un acompte rapide que d'une lecture lucide du bulletin futur. Si vous voulez estimer votre revenu, comprendre le rythme de versement ou comparer un montage avant signature, nous pouvons vous orienter via /renseignements-tarif ou vous inviter à poursuivre sur notre regard d'expert. C'est souvent avant la première facture que les bons arbitrages se jouent.


